NPS Pension Plan: रिटायरमेंट के बाद हर महीने मिलेगी 50,000 रुपये की गारंटीड पेंशन, साथ में 76 लाख का एकमुश्त फंड! यहां समझें निवेश का पूरा गणित
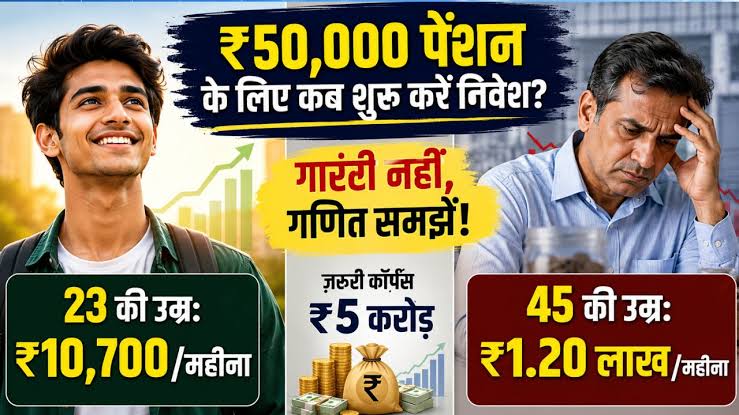
नई दिल्ली/मुंबई/लखनऊ (बिजनेस डेस्क): हर इंसान का सपना होता है कि जब वह अपनी नौकरी या व्यापार से रिटायर हो, तो बुढ़ापे में उसे पैसों के लिए किसी के आगे हाथ न फैलाना पड़े। बढ़ती महंगाई के इस दौर में चाहे आप दिल्ली-मुंबई जैसे महानगरों में रहते हों या उत्तर प्रदेश, बिहार, राजस्थान और मध्य प्रदेश के किसी छोटे शहर में, 60 साल की उम्र के बाद घर का खर्च चलाने और दवाइयों के लिए एक नियमित आय (Regular Income) का होना बेहद जरूरी है। अक्सर प्राइवेट सेक्टर में काम करने वाले कर्मचारियों और छोटे व्यापारियों को इस बात की चिंता सताती है कि रिटायरमेंट के बाद उनकी जिंदगी कैसे कटेगी, क्योंकि उनके पास सरकारी कर्मचारियों जैसी पुरानी पेंशन की सुविधा नहीं होती। लेकिन क्या आप जानते हैं कि केंद्र सरकार की एक ऐसी शानदार और सुरक्षित स्कीम मौजूद है, जिसमें अगर आप सही समय पर निवेश शुरू कर दें, तो रिटायरमेंट के बाद आपको हर महीने 50,000 रुपये की गारंटीड पेंशन मिल सकती है? जी हां, हम बात कर रहे हैं 'नेशनल पेंशन सिस्टम' यानी एनपीएस (National Pension System - NPS) की। इस योजना में न केवल आपको हर महीने तगड़ी पेंशन मिलती है, बल्कि रिटायरमेंट के दिन आपके हाथ में लाखों-करोड़ों रुपये का एकमुश्त फंड (Lump Sum Amount) भी आता है। आइए, आज की इस विशेष रिपोर्ट में बेहद आसान भाषा में समझते हैं कि 50 हजार रुपये महीना पेंशन पाने का पूरा गणित क्या है। क्या है नेशनल पेंशन सिस्टम (NPS) और इसमें पैसा लगाना क्यों है सबसे सुरक्षित नेशनल पेंशन सिस्टम (NPS) केंद्र सरकार द्वारा शुरू की गई एक स्वैच्छिक और दीर्घकालिक रिटायरमेंट बचत योजना है, जिसे पेंशन फंड नियामक और विकास प्राधिकरण (PFRDA) द्वारा रेगुलेट किया जाता है। पहले यह योजना केवल सरकारी कर्मचारियों के लिए थी, लेकिन साल 2009 में सरकार ने इसे देश के हर नागरिक के लिए खोल दिया। 18 साल से लेकर 70 साल तक का कोई भी भारतीय नागरिक (चाहे वह नौकरीपेशा हो, खुद का बिजनेस करता हो या गृहिणी हो) इस स्कीम में अपना खाता खुलवा सकता है। एनपीएस की सबसे बड़ी खासियत यह है कि यह एक मार्केट-लिंक्ड स्कीम (Market-Linked Scheme) है, जहां आपका पैसा इक्विटी (शेयर बाजार), कॉरपोरेट बॉन्ड और सरकारी सिक्योरिटीज में निवेश किया जाता है। यही वजह है कि इसमें पीपीएफ (PPF) या फिक्स्ड डिपॉजिट (FD) की तुलना में कहीं ज्यादा रिटर्न मिलता है। पिछले कुछ वर्षों के आंकड़ों पर नजर डालें तो एनपीएस ने निवेशकों को औसतन 10 फीसदी से लेकर 12 फीसदी तक का शानदार सालाना रिटर्न दिया है। सरकारी निगरानी में होने के कारण इसमें आपके पैसे के डूबने का खतरा नहीं रहता और लंबी अवधि में चक्रवृद्धि ब्याज (Power of Compounding) का जबरदस्त फायदा मिलता है। हर महीने 50 हजार रुपये की पेंशन पाने का क्या है पूरा कैलकुलेशन (गणित) अब सीधे उस सवाल पर आते हैं कि आखिर हर महीने 50,000 रुपये की पेंशन पाने के लिए आपको अपनी जेब से कितना पैसा लगाना होगा। मान लीजिए कि आपकी मौजूदा उम्र 25 साल है और आप इसी उम्र से अपने रिटायरमेंट की प्लानिंग शुरू कर देते हैं। एनपीएस के नियमों के मुताबिक यह स्कीम 60 साल की उम्र में मैच्योर होती है, यानी आपके पास निवेश करने के लिए पूरे 35 साल का लंबा समय है। अगर आप 25 साल की उम्र से हर महीने एनपीएस में मात्र 5,000 रुपये (यानी रोजाना के हिसाब से करीब 166 रुपये) का निवेश करना शुरू करते हैं, तो 35 सालों में आपकी जेब से कुल निवेश मात्र 21 लाख रुपये होगा। अब चूंकि यह पैसा मार्केट और बॉन्ड्स में लगता है, तो अगर हम इस पर औसतन 10 प्रतिशत का अनुमानित सालाना रिटर्न भी मानकर चलें, तो 60 साल की उम्र होते-होते आपका यह 21 लाख रुपया बढ़कर करीब 1 करोड़ 91 लाख 41 हजार रुपये (लगभग 1.91 करोड़ रुपये) का विशाल फंड बन जाएगा। इसमें सिर्फ ब्याज से ही आपको करीब 1 करोड़ 70 लाख रुपये का सीधा मुनाफा होगा। रिटायरमेंट पर एकमुश्त मिलेंगे 76 लाख रुपये और आजीवन आएगी पेंशन जब आप 60 साल की उम्र में रिटायर होंगे और आपके एनपीएस खाते में 1.91 करोड़ रुपये जमा हो जाएंगे, तब एनपीएस का निकासी नियम काम करेगा। नियमों के अनुसार, आप अपने कुल फंड का अधिकतम 60 प्रतिशत हिस्सा एकमुश्त (Lump Sum) निकाल सकते हैं, जो पूरी तरह से टैक्स-फ्री होता है, और कम से कम 40 प्रतिशत हिस्से से आपको एन्युटी प्लान (Annuity Plan) यानी पेंशन प्लान खरीदना अनिवार्य होता है। लेकिन अगर आपका लक्ष्य हर महीने 50,000 रुपये की पक्की पेंशन पाना है, तो आपको एक छोटी सी स्मार्ट ट्रिक अपनानी होगी। आप अपने कुल कॉर्पस (1.91 करोड़ रुपये) में से 60 प्रतिशत निकालने के बजाय 40 प्रतिशत हिस्सा एकमुश्त निकाल लें और बाकी का 60 प्रतिशत हिस्सा एन्युटी (पेंशन फंड) में डाल दें। इस गणित के हिसाब से, 40 प्रतिशत के तौर पर आपको रिटायरमेंट के दिन ही करीब 76 लाख 56 हजार रुपये नकद आपके बैंक खाते में मिल जाएंगे, जिससे आप बच्चों की शादी, घर या दुनिया घूमने का सपना पूरा कर सकते हैं। वहीं, बचे हुए 60 प्रतिशत हिस्से यानी करीब 1 करोड़ 14 लाख 85 हजार रुपये से जब आप एन्युटी प्लान खरीदेंगे और उस पर अगर आपको सालाना औसतन 6 प्रतिशत का सामान्य रिटर्न भी मिलता है, तो आपको हर महीने करीब 57,400 रुपये (यानी 50 हजार रुपये से भी ज्यादा) की गारंटीड पेंशन आजीवन मिलती रहेगी। अगर आपकी उम्र 30 या 35 साल है तो कितना करना होगा निवेश कई लोगों के मन में यह सवाल आता है कि अगर उनकी उम्र 25 साल से ज्यादा हो चुकी है, तो वे 50 हजार की पेंशन कैसे पा सकते हैं। इसका सीधा सा नियम है कि आप जितनी देर से निवेश शुरू करेंगे, आपको हर महीने अपनी किस्त (SIP) की रकम उतनी ही बढ़ानी होगी। उदाहरण के लिए, अगर आपकी उम्र 30 साल है और आपके पास रिटायरमेंट के लिए 30 साल बचे हैं, तो 50 हजार रुपये मासिक पेंशन और करीब 1.13 करोड़ रुपये का एकमुश्त फंड पाने के लिए आपको हर महीने लगभग 8,500 रुपये से 10,000 रुपये के बीच निवेश करना होगा। वहीं, अगर आप 35 साल की उम्र में यह प्लान शुरू करते हैं, तो आपको अगले 25 सालों तक हर महीने करीब 15,000 रुपये का निवेश करना पड़ेगा। कहने का तात्पर्य यह है कि एनपीएस में समय ही सबसे बड़ी दौलत है; आप जितनी जल्दी शुरुआत करेंगे, आपकी जेब पर बोझ उतना ही कम पड़ेगा और रिटर्न उतना ही बड़ा मिलेगा। NPS में मिलते हैं दो तरह के अकाउंट और बंपर टैक्स छूट का फायदा नेशनल पेंशन सिस्टम में निवेश करने वाले नागरिकों को दो तरह के अकाउंट खोलने की सुविधा मिलती है: पहला टियर-1 (Tier-1) अकाउंट और दूसरा टियर-2 (Tier-2) अकाउंट। टियर-1 एक अनिवार्य रिटायरमेंट अकाउंट है, जिसमें जमा पैसे को आप 60 साल की उम्र से पहले केवल विशेष परिस्थितियों (जैसे गंभीर बीमारी, बच्चों की उच्च शिक्षा या घर बनाने) में ही आंशिक रूप से निकाल सकते हैं। वहीं, टियर-2 अकाउंट एक सामान्य बचत खाते की तरह होता है, जिसे केवल वही लोग खोल सकते हैं जिनका पहले से टियर-1 अकाउंट है; इसमें से आप जब चाहें पैसा निकाल सकते हैं। इसके अलावा, एनपीएस टैक्स बचाने (Tax Saving) के मामले में देश की सबसे बेहतरीन स्कीम मानी जाती है। पुरानी टैक्स रिजीम (Old Tax Regime) के तहत इसमें निवेश करने पर आपको इनकम टैक्स की धारा 80C के तहत 1.5 लाख रुपये तक की छूट मिलती है। इसके अतिरिक्त, धारा 80CCD(1B) के तहत आपको 50,000 रुपये की अलग से टैक्स छूट मिलती है। यानी एक वित्त वर्ष में आप कुल 2 लाख रुपये तक के निवेश पर सीधा टैक्स बचा सकते हैं। साथ ही, मैच्योरिटी पर मिलने वाली 60 फीसदी एकमुश्त रकम पर भी सरकार आपसे एक रुपया टैक्स नहीं लेती। घर बैठे ऑनलाइन या नजदीकी बैंक में ऐसे खुलवाएं अपना NPS खाता अगर आप भी अपने बुढ़ापे को सुरक्षित करना चाहते हैं और एनपीएस में निवेश शुरू करने का मन बना चुके हैं, तो खाता खुलवाने की प्रक्रिया बेहद आसान है। आप ऑफलाइन और ऑनलाइन दोनों तरीकों से अपना अकाउंट ओपन कर सकते हैं। ऑफलाइन तरीके के लिए आप अपने शहर या कस्बे के किसी भी बड़े सरकारी या प्राइवेट बैंक (जैसे SBI, PNB, HDFC, ICICI आदि) या फिर नजदीकी पोस्ट ऑफिस (Point of Presence - PoP) में जाकर केवाईसी दस्तावेजों (आधार कार्ड, पैन कार्ड और बैंक पासबुक) के साथ फॉर्म भर सकते हैं। वहीं, अगर आप घर बैठे ऑनलाइन खाता खोलना चाहते हैं, तो आपको 'eNPS' की आधिकारिक वेबसाइट (enps.nsdl.com या गुड़गांव/मुंबई स्थित केफिनटेक और कैम्स के पोर्टल) पर जाना होगा। वहां अपने आधार नंबर और पैन कार्ड की मदद से रजिस्ट्रेशन करें, मोबाइल पर आए ओटीपी को वेरीफाई करें और ऑनलाइन पेमेंट (नेट बैंकिंग या UPI) के जरिए मात्र 500 रुपये या 1000 रुपये से अपना खाता शुरू करें। खाता खुलते ही आपको एक 12 अंकों का 'प्रान' (PRAN - Permanent Retirement Account Number) मिल जाएगा, जो जीवन भर आपके काम आएगा।
This is a summary. Read the full article at the original source.